SAHİP OLMAKTAN ERİŞİME: TÜKETİMİN YENİ BİÇİMİ
KARE KAPİTAL FİNANSAL RAPOR
1 Eylül 2026
ÖZET
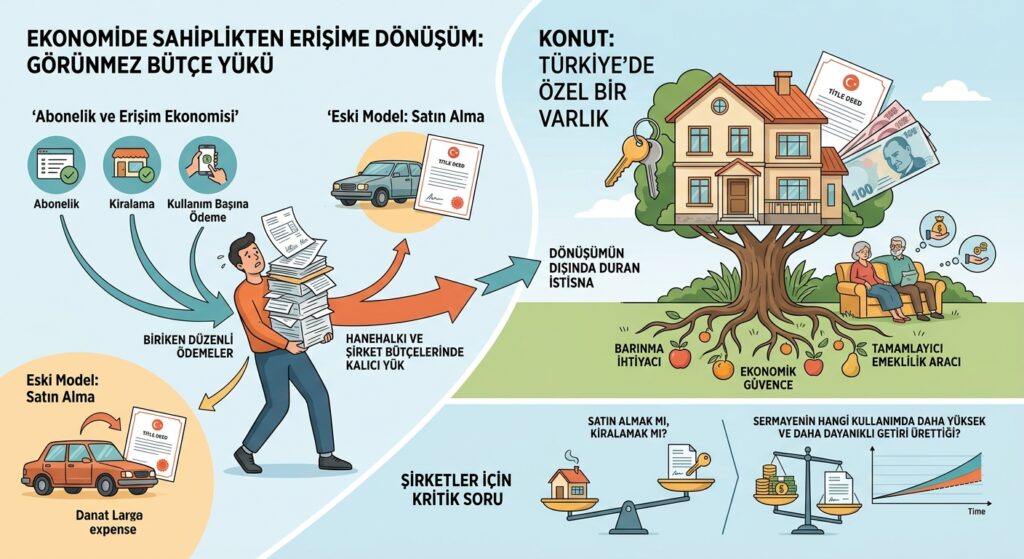
Ekonomide sahiplik yerini giderek erişime bırakıyor. Abonelik, kiralama ve kullanım başına ödeme modelleri ilk bakışta maliyeti düşürürken, fark edilmeden biriken düzenli ödemeler hanehalkı ve şirket bütçelerinde kalıcı yük oluşturabiliyor. Konut ise Türkiye’de bu dönüşümün dışında duran özel bir varlık: barınma ihtiyacının yanında ekonomik güvence ve tamamlayıcı emeklilik aracı olarak görülüyor. Şirketler açısından doğru soru “satın almak mı, kiralamak mı?” değil; sermayenin hangi kullanımda daha yüksek ve daha dayanıklı getiri ürettiği.
SAHİP OLMAKTAN ERİŞİME: TÜKETİMİN YENİ BİÇİMİ
Tüketim davranışı sessiz fakat kapsamlı bir dönüşüm geçiriyor. Müzik ve görüntü platformlarıyla başlayan abonelik modeli bugün otomobilden bisiklete, yazılımdan muhasebe programına, ofis ekipmanından endüstriyel makineye kadar genişledi. Kullanıcı, yüksek bir bedeli peşin ödeyerek varlığın sahibi olmak yerine daha düşük görünen aylık ödemelerle ürüne erişiyor. Bu yöntem nakit akışını rahatlatıyor, başlangıç maliyetini düşürüyor ve ihtiyaç değiştiğinde daha hızlı hareket etme imkânı veriyor.
Ancak aylık bedelin düşük görünmesi toplam maliyetin de düşük olduğu anlamına gelmiyor. Tek tek bakıldığında önemsiz sayılan abonelikler bir araya geldiğinde bütçede kalıcı bir harcama tabanı yaratıyor. Daha önce hiç satın alınmayacak bir ürünün “ayda yalnızca şu kadar” ifadesiyle erişilebilir hale gelmesi, tasarruf sağlamaktan çok yeni bir tüketim kalemi doğurabiliyor. Üstelik otomatik yenileme, paket yükseltme ve ücretsiz deneme dönemleri kararın her ay yeniden verilmesini engelliyor; tüketici aktif bir satın alma yapmadığı için harcama zamanla görünmezleşiyor.
Bu aşamada bizim açımızdan önemli ayrım, sahip olma ile kullanma arasındaki fark. Bir ürünün kullanımından sağlanan fayda, mülkiyetinden gelen psikolojik güvenle aynı şey değil. Kullanıcı çoğu zaman yalnızca ihtiyacını karşılamak için değil, kontrol duygusu ve aidiyet için de satın alıyor. Bu nedenle iktisadi açıdan daha ucuz görünen kiralama seçeneği, davranışsal açıdan her zaman tercih edilmiyor.
SAHİPLİK ETKİSİ VE GÖRÜNMEYEN KARAR MALİYETİ
Davranışsal iktisatta “sahiplik etkisi”, kişinin elindeki bir varlığa onu satın almadan önce vereceğinden daha yüksek değer biçmesini anlatıyor. Kahneman, Knetsch ve Thaler’ın deneysel çalışmalarında, rastgele kupa verilen katılımcıların satmak için talep ettiği bedel ile kupası olmayanların ödemeye razı olduğu tutar arasında belirgin fark görülüyor. Buradaki sonuç yalnızca insanların eşyalarına duygusal bağ kurması değil; mülkiyetin kendisinin değer algısını değiştirmesi.
Aynı mekanizma aboneliklerde de daha yumuşak biçimde çalışıyor. Ücretsiz deneme süresinde platformu kişiselleştiren, geçmiş oluşturan ve günlük rutinine ekleyen kullanıcı, deneme bitiminde yalnızca bir hizmetten vazgeçmiyor; artık “kendisine aitmiş” gibi hissettiği bir erişimi kaybediyor. Kayıptan kaçınma duygusu, üyeliği sürdürmenin gerçek faydasından daha ağır basabiliyor. Bu nedenle tüketici açısından doğru kontrol, aylık bedeli değil son üç veya altı ayda hizmetin kaç kez kullanıldığını ve kullanım başına gerçek maliyeti ölçmek.
Finansal okuryazarlık açısından basit bir uygulama oldukça etkili olabilir: tüm düzenli ödemeleri yıllık tutara çevirmek, toplamı net gelire oranlamak ve kullanılmayan üyelikleri iptal etmek. Aylık 300 TL’lik bir hizmet küçük görünürken yıllık 3.600 TL olarak değerlendirildiğinde kararın ağırlığı değişiyor. Birden fazla platform, bulut depolama, uygulama ve üyelik aynı hesapta toplandığında hanehalkının farkında olmadığı önemli bir sabit gider ortaya çıkabiliyor.
KONUT NEDEN AYRI BİR YERDE DURUYOR?
Konut, sahiplik tartışmasının diğer tüketim mallarıyla aynı çerçevede ele alınamayacağı bir alan. Bilgisayar, otomobil veya ofis mobilyası kullanıldıkça ekonomik ömrünü tüketirken konutun altında arsa bulunuyor; ayrıca barınma hizmeti üretmeye devam ediyor. Türkiye’de yüksek ve uzun süreli enflasyon deneyimi, sosyal güvenlik kaygısı ve kiracı-ev sahibi ilişkisindeki belirsizlikler konutu yalnızca yaşam alanı değil, ekonomik emniyet aracı haline getiriyor.
TÜİK’in 2025 Hanehalkı Bütçe Araştırması bu ağırlığı açık biçimde gösteriyor. Hanehalklarının toplam tüketim harcamasında en büyük pay yüzde 29,3 ile konut ve kiraya ait. Ulaştırma yüzde 20,5, gıda ve alkolsüz içecekler yüzde 17,3 pay alıyor. Tek kişilik hanelerde konut ve kiranın payı yüzde 41’e kadar çıkıyor. Dolayısıyla konuta erişim sorunu yalnızca yatırım piyasasını değil, gündelik yaşamın harcanabilir gelirini doğrudan etkiliyor.
Konutun ikinci ve üçüncü mülk olarak tercih edilmesi de Türkiye’ye özgü ekonomik hafızayla bağlantılı. Düzenli kira geliri, birçok aile tarafından tamamlayıcı emeklilik maaşı gibi görülüyor. Sermaye piyasalarında yaşanan dalgalanmalar, geçmişteki yüksek enflasyon dönemleri ve finansal ürünlere yönelik güven sorunu, elle tutulur varlığa ilgiyi canlı tutuyor. Bu yaklaşım tamamen irrasyonel değil; fakat likidite, bakım, vergi, boş kalma ve kiracı riski hesaba katılmadan yalnızca “gayrimenkul her zaman kazandırır” düşüncesiyle hareket edildiğinde sağlıklı bir yatırım analizinden uzaklaşılıyor.
FİYAT GERİLEDİ, ERİŞİM SORUNU NEDEN BİTMEDİ?
TCMB’nin Temmuz 2026 Konut Fiyat Endeksi, Türkiye genelinde fiyatların aylık yüzde 1,5 ve yıllık nominal yüzde 25 arttığını; aynı dönemde reel olarak yüzde 5,1 gerilediğini gösteriyor. İstanbul’daki yıllık nominal artış yüzde 27,7. Yeni Kiracı Kira Endeksi ise Türkiye genelinde yıllık yüzde 28,4, İstanbul’da yüzde 32,4 yükselmiş durumda. Bu veriler, satış fiyatlarında enflasyona göre düzeltme sürerken yeni kiracıların karşılaştığı kira baskısının güçlü kaldığına işaret ediyor.
Reel fiyat düşüşünün konuta erişimi otomatik olarak düzeltmemesinin birkaç nedeni var. İlk olarak hanehalkı gelirleri ve peşinat birikimi fiyatlarla aynı hızda toparlanmıyor. İkinci olarak kredi maliyeti yüksek. TCMB’nin 30 Temmuz tarihli toplantı özetinde konut kredisi faiz oranı yüzde 41,2 seviyesinde yer alıyor. Bu maliyet, nominal fiyat artışı yavaşlasa bile aylık taksiti geniş bir kesim için taşınamaz hale getiriyor. Üçüncü olarak satılık konut stokunun niteliği ile talep edilen konut tipi her zaman örtüşmüyor; doğru lokasyon, deprem güvenliği, ulaşım ve yaşam kalitesi fiyat farklılaşmasını büyütüyor.
Burada ilan fiyatıyla gerçekleşen satış fiyatını ayırmak da önemli. Endeks genel yönü gösterse de her semt ve proje için aynı sonucu üretmez. Satın alma kararında benzer nitelikte gerçekleşmiş işlemler, pazarlama süresi, satıcının iskonto davranışı, kira çarpanı ve krediye erişim birlikte değerlendirilmeli. Nominal olarak ucuzlayan değil, finansman maliyeti ve alternatif getiriler sonrasında toplam değeri makul kalan konut öne çıkar.
ŞİRKETLERDE SATIN ALMA REFLEKSİ
Bireylerin ev sahibi olarak güven aramasıyla şirketlerin bina, araç filosu veya ekipmana sahip olmak istemesi arasında benzerlik var. Mülkiyet yönetim üzerinde kontrol sağlar, tedarikçiye bağımlılığı azaltabilir ve stratejik bir varlığı güvenceye alabilir. Fakat şirket açısından sahiplik aynı zamanda sermayenin bilançoda uzun süre bağlı kalması, bakım ve yenileme riskinin üstlenilmesi anlamına geliyor.
Özellikle teknolojik ömrü kısa varlıklarda satın alma kararı hızla değer kaybı yaratabilir. Bilgisayar, yazılım altyapısı, araç ve bazı makineler ilk günden itibaren eskimeye başlıyor. Kiralama veya hizmet olarak kullanım modeli, yenileme riskini sağlayıcıya aktarabiliyor ve giderleri daha öngörülebilir hale getiriyor. Buna karşılık sürekli kullanılan, üretimin merkezinde duran ve kesinti halinde ciddi kayıp yaratacak ekipmanda mülkiyet daha mantıklı olabilir.
Bu nedenle karar yalnızca satın alma bedeliyle kira taksidini karşılaştırarak verilmemeli. Toplam sahip olma maliyetine finansman faizi, bakım, sigorta, vergi, depolama, personel, değer kaybı, atıl kapasite ve satış sonunda elde edilecek ikinci el değeri dahil edilmeli. Kiralama tarafında ise sözleşme süresi, fiyat artış maddesi, erken çıkış cezası, kullanım sınırı, hizmet seviyesi, veri taşınabilirliği ve tedarikçiye bağımlılık hesaba katılmalı.
Karşılaştırmanın aynı zaman ufkunda yapılması gerekiyor. Beş yıllık satın alma senaryosu ile bir yıllık kira teklifini yan yana koymak yanıltıcı olur. Her iki seçenekteki nakit çıkışları aynı vadeye taşınmalı, iskonto edilmeli ve işin sonunda kalan varlık değeri satın alma seçeneğine eklenmeli. Kur veya enflasyona bağlı kira artışları için tek tahmin yerine farklı senaryolar çalışılmalı. Ayrıca satın almanın kredi limitini ne kadar tüketeceği de hesaba katılmalı; çünkü bugün ekipmana bağlanan teminat kapasitesi, yarın işletme sermayesi finansmanına ihtiyaç duyulduğunda şirketin hareket alanını daraltabilir.
Örneğin yılda birkaç kez kullanılan bir ekipmanı satın almak, birim kullanım maliyetini gereksiz yere yükseltebilir. Aynı ekipman üretim hattının her gün çalışan ve kaliteyi doğrudan etkileyen parçasıysa kiralama sözleşmesindeki kesinti riski daha pahalı hale gelir. Doğru tercih varlığın adından değil, kullanım yoğunluğundan ve işletme içindeki stratejik rolünden çıkar.
VARLIK HAFİF MODEL HER ŞİRKETE UYMAZ
Son dönemde yüksek piyasa değerine ulaşan birçok şirket fiziksel varlıkları büyütmek yerine marka, yazılım, veri, dağıtım ağı ve müşteri ilişkilerine yatırım yapıyor. “Varlık hafif” model sermaye verimliliğini yükseltebilir, büyümeyi hızlandırabilir ve sabit maliyeti değişken maliyete çevirebilir. Şirket talep daraldığında araç veya ofis stokunu taşımak yerine kapasiteyi daha kolay azaltır.
Ancak bu modelin de görünmeyen maliyetleri var. Kritik faaliyetlerin dışarıdan alınması şirketi tedarikçi fiyatlarına, hizmet kesintisine ve sözleşme yenileme koşullarına bağımlı hale getirir. Bulut yazılımında veri kilidi, araç filosunda kullanım kısıtları, üretim ekipmanında bakım önceliği veya kiralık gayrimenkulde tahliye riski operasyonel dayanıklılığı zayıflatabilir. Kısa vadede bilanço hafiflerken uzun vadede pazarlık gücü sağlayıcıya geçebilir.
Bu aşamada şirketlerin varlıkları üç gruba ayırması yararlı olur. Rekabet avantajının merkezindeki stratejik varlıklar için mülkiyet; standartlaştırılmış ve piyasada kolayca ikame edilebilen varlıklar için kiralama; talebi belirsiz veya hızla eskiyen varlıklar için esnek kullanım modeli düşünülebilir. Böylece ideolojik bir “her şeyi satın al” ya da “hiçbir şeye sahip olma” yaklaşımı yerine, sermaye getirisine dayalı karma yapı kurulabilir.
SONUÇ: SAHİPLİK DEĞİL, EKONOMİK FAYDA ÖLÇÜLMELİ
Erişim ekonomisi tüketicilere ve şirketlere esneklik sunuyor; fakat düşük aylık ödeme algısı gerçek maliyeti perdeleyebiliyor. Sahiplik ise güven ve kontrol sağlarken sermayeyi bağlayabiliyor. İki modelden biri her durumda üstün değil. Kararın niteliği, kullanım süresi, finansman maliyeti, değer kaybı, sözleşme riski ve alternatif sermaye getirisi birlikte okunduğunda ortaya çıkıyor.
Hanehalkı tarafında düzenli ödemeleri yıllıklaştırmak, kullanım başına maliyeti izlemek ve konut yatırımında nominal fiyat yerine reel getiri ile net kira gelirine bakmak daha sağlıklı bir çerçeve sunar. Şirketlerde ise satın alma ve kiralama seçenekleri aynı nakit akışı tablosunda, vergi etkileri ve bilanço sonuçlarıyla karşılaştırılmalı. Bizim açımızdan temel ölçüt şu: Varlığa sahip olmak şirketin rekabet gücünü ve nakit üretimini artırmıyorsa, mülkiyet tek başına başarı göstergesi değildir. Aynı şekilde kiralama bilanço dışında kaldığı için otomatik olarak ucuz sayılmaz. Finansal disiplin, her iki tercihin de görünen ve görünmeyen maliyetlerini aynı masaya koymakla başlar.
Kaynaklar
TÜİK – Hanehalkı Tüketim Harcaması, 2025:
https://veriportali.tuik.gov.tr/tr/press/58010/metadata
TCMB – Konut Fiyat Endeksi ve Yeni Kiracı Kira Endeksi, Temmuz 2026:
https://www.tcmb.gov.tr/wps/wcm/connect/8bbac42a-c854-4c58-8b0c-e7e55c35ec2d/KFE.pdf?CACHEID=ROOTWORKSPACE-8bbac42a-c854-4c58-8b0c-e7e55c35ec2d-q0jGUg5&MOD=AJPERES
TCMB – Para Politikası Kurulu Toplantı Özeti, 30 Temmuz 2026:
https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB%2BTR/Main%2BMenu/Duyurular/Basin/2026/DUY2026-32
American Economic Association – The Endowment Effect, Loss Aversion, and Status Quo Bias:
https://www.aeaweb.org/articles?id=10.1257%2Fjep.5.1.193